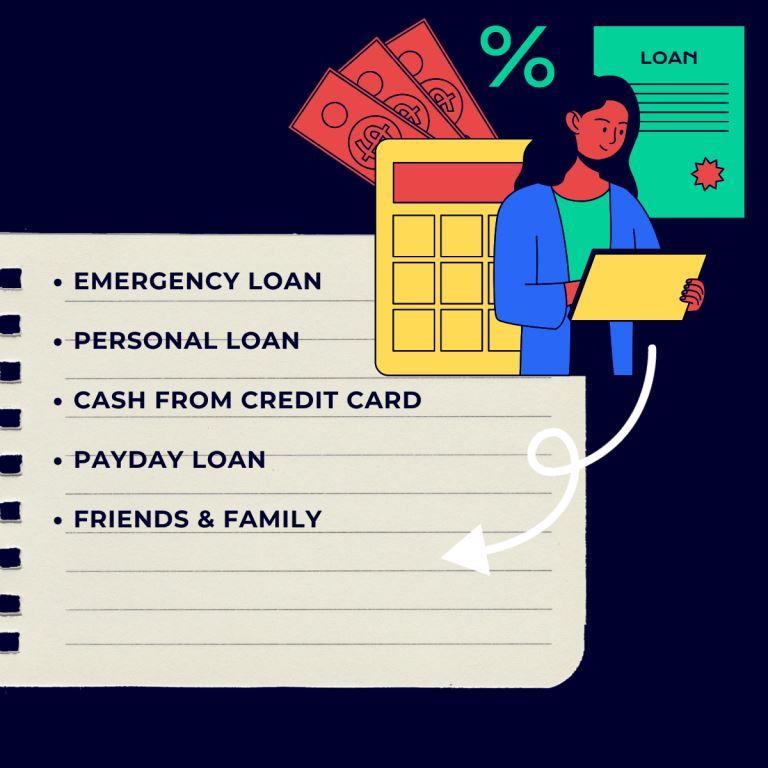
अचानक Medical emergency, job loss, accident, urgent travel, घरातील तातडीची दुरुस्ती — अशा वेळी लगेच पैशांची गरज पडते.
तेव्हा बहुतेक लोकांचा पहिला विचार असतो:
👉 “Emergency साठी Personal Loan घ्यावा का?”
या लेखात आपण सखोल माहिती पाहू:
- Personal Loan कधी योग्य?
- फायदे काय?
- धोके काय?
- कधी टाळावा?
- पर्याय कोणते?
- Smart decision कसा घ्यावा?
Table of Contents
Emergency म्हणजे काय?
Emergency म्हणजे:
- अचानक आलेला मोठा खर्च
- savings अपुरे असणे
- त्वरित पैशांची गरज (24–72 तासात)
उदा:
- Hospital bill ₹2–5 लाख
- Job loss नंतर 3 महिन्यांचा खर्च
- घरातील मोठी दुरुस्ती
- कुटुंबातील तातडीचा खर्च
Personal Loan म्हणजे काय?
Personal Loan हा unsecured loan असतो:
- Collateral लागत नाही
- Approval जलद मिळतो
- Interest rate साधारण 10% ते 24%
- Tenure 1 ते 5 वर्षे
Emergency साठी Personal Loan — फायदे
1️⃣ जलद Approval
काही banks/NBFC:
- 24–48 तासात approval
- काही instant loan apps 10–15 मिनिटात disbursement
Emergency मध्ये वेळ महत्त्वाचा असतो.
2️⃣ Collateral लागत नाही
घर, सोने, FD गहाण ठेवण्याची गरज नाही.
3️⃣ Flexible Usage
Loan घेतल्यानंतर:
- Medical
- Travel
- Household expenses
कुठेही वापरू शकता.
4️⃣ Credit Score सुधारण्याची संधी
EMI वेळेवर भरल्यास:
- CIBIL Score सुधारतो
- भविष्यात मोठा loan घेणे सोपे होते
Emergency Personal Loan — धोके
1️⃣ Interest Rate जास्त असू शकतो
Unsecured loan असल्याने:
- Interest 18%–24% पर्यंत जाऊ शकतो
- Processing fee वेगळी
2️⃣ EMI चा ताण
उदा:
₹3 लाख loan
Interest 18%
Tenure 3 वर्षे
EMI ~ ₹10,800 प्रति महिना
जर income स्थिर नसेल तर ताण वाढतो.
3️⃣ Debt Trap चा धोका
जर:
- आधीच loans असतील
- Credit card dues बाकी असतील
तर नवीन loan घेतल्याने financial pressure वाढतो.
4️⃣ Instant Loan Apps Risk
काही गैर-नोंदणीकृत apps:
- जास्त interest
- Hidden charges
- Harassment calls
म्हणून फक्त RBI registered NBFC वापरा.
Emergency Loan घ्यावा का? (Decision Framework)
खालील 5 प्रश्न स्वतःला विचारा:
1) Savings आहेत का?
जर emergency fund 3–6 महिन्यांचा असेल तर loan टाळा.
2) EMI income च्या 40% पेक्षा कमी राहील का?
EMI = monthly income च्या 40% पेक्षा जास्त नसावी.
3) Loan खरंच तातडीचा आहे का?
Luxury खर्चासाठी emergency loan घेऊ नका.
4) Interest rate किती आहे?
12% खाली असल्यास चांगला deal.
5) Income stable आहे का?
Job loss असेल तर loan घेणे risky आहे.
Emergency साठी Loan घेण्याआधी पर्याय
- Emergency Fund वापरा
- Family/Friends कडून short-term borrowing
- Credit Card (short period, interest-free days)
- Gold Loan (interest कमी असतो)
- Employer Salary Advance
Emergency Loan कधी घ्यावा?
✔️ Medical emergency
✔️ Life-saving treatment
✔️ Critical repair
✔️ Temporary cash flow gap
Emergency Loan कधी टाळावा?
❌ Vacation
❌ Gadget upgrade
❌ Luxury shopping
❌ Risky investment
Smart Strategy (2026 Financial Rule)
👉 Rule 1: Emergency fund = 6 months expenses
👉 Rule 2: EMI < 40% income
👉 Rule 3: CIBIL Score 700+ ठेवा
👉 Rule 4: Hidden charges तपासा
👉 Rule 5: Short tenure निवडा (interest कमी)
Example Scenario
Situation:
Monthly income = ₹50,000
Existing EMI = ₹10,000
Emergency expense = ₹2,00,000
Available EMI capacity = ₹20,000 (40% rule)
Loan option:
₹2 लाख
Interest = 14%
Tenure = 2 वर्षे
EMI ~ ₹9,600
👉 Manageable आहे — loan घेऊ शकता.
FAQ – वारंवार विचारले जाणारे प्रश्न
Emergency साठी Personal Loan योग्य आहे का?
हो, जर दुसरा पर्याय नसेल आणि EMI manageable असेल.
Minimum CIBIL Score किती हवा?
साधारण 650–700 पेक्षा जास्त.
Emergency loan किती दिवसात मिळतो?
Bank: 1–3 दिवस
Instant app: काही मिनिटे ते 24 तास
Medical emergency साठी विशेष loan असतो का?
हो, काही banks medical personal loan देतात.
Loan न भरल्यास काय होते?
Late fees, CIBIL खराब होतो, legal action होऊ शकते.
Gold Loan better आहे का?
Interest कमी असल्यास gold loan चांगला पर्याय ठरू शकतो.
Emergency fund किती असावा?
किमान 3–6 महिन्यांचा खर्च.
निष्कर्ष
👉 Emergency साठी Personal Loan घ्यावा —
पण फक्त खऱ्या गरजेसाठी आणि विचारपूर्वक.
जर:
- EMI manageable असेल
- Interest reasonable असेल
- Income stable असेल
तर loan योग्य ठरू शकतो.
पण दीर्घकालीन आर्थिक सुरक्षिततेसाठी:
✔️ Emergency fund तयार करा
✔️ Credit score सुधारत ठेवा
✔️ Unnecessary debt टाळा
